En bref
Une dette prescrite ne disparaît pas seule, elle exige une action de votre part.
- Le délai varie de 2 à 10 ans selon la nature de la créance
- La prescription doit être invoquée, elle n’est jamais automatique
- Un jugement remet le compteur à zéro pendant 10 ans
Comment savoir si une dette est prescrite ? La réponse tient en une phrase : le créancier doit avoir laissé s’écouler un délai légal sans agir en justice, et vous devez formellement l’invoquer pour qu’elle cesse d’être exigible. Chez les enquêteurs qui mènent une enquête financière pour vérifier la solvabilité d’un débiteur avant un litige, ce constat revient sans cesse : la prescription se prouve, elle ne se devine pas. Une facture qui traîne depuis 6 ans n’est pas automatiquement effacée. Le Code civil fixe des règles précises, et leur méconnaissance coûte cher, dans un sens comme dans l’autre. Et comment faire si vous avez une injonction de payer ?
La prescription de dette n’est pas automatique : pourquoi attendre ne suffit pas ?
Un délai de prescription qui expire ne supprime rien tout seul. Le Code civil pose un principe simple à l’article 2219 : la prescription éteint un droit par l’effet du silence prolongé du créancier. Mais ce silence ne produit d’effet que si le débiteur s’en prévaut activement. Nous pensons que cette nuance est la plus mal comprise du grand public, y compris chez des personnes autrement bien informées sur leurs droits. Un huissier peut continuer à réclamer une dette prescrite tant que personne ne lui oppose la prescription. Savoir cela change radicalement la façon d’aborder une mise en demeure reçue par courrier.
Le piège de l’inaction : la prescription ne fonctionne que si vous l’invoquez
Rester silencieux face à un créancier n’active aucune protection. Le débiteur doit signaler par écrit que le délai est atteint, sinon la procédure de recouvrement suit son cours normal. Un créancier averti sait que beaucoup de débiteurs ignorent cette règle, et il en profite. C’est une réalité observée sur des centaines de dossiers de recouvrement amiable.
Les trois conditions sine qua non pour que la prescription joue en votre faveur
Trois éléments doivent être réunis. Le délai légal complet doit s’être écoulé sans interruption. Aucun acte interruptif ne doit avoir redémarré le compteur. Et le débiteur doit invoquer formellement la prescription, par écrit ou devant le juge. La forclusion, notion proche mais distincte, s’applique différemment aux crédits à la consommation, avec un délai fixé à 2 ans par la Banque de France.
Pourquoi les créanciers comptent sur votre silence ?
Un créancier professionnel connaît les statistiques de recouvrement mieux que quiconque. Il sait qu’un débiteur qui reçoit une relance paie souvent par réflexe, même sur une dette juridiquement éteinte. Cette stratégie du silence entretenu explique pourquoi des sociétés de recouvrement relancent des dossiers vieux de 8 ou 9 ans.
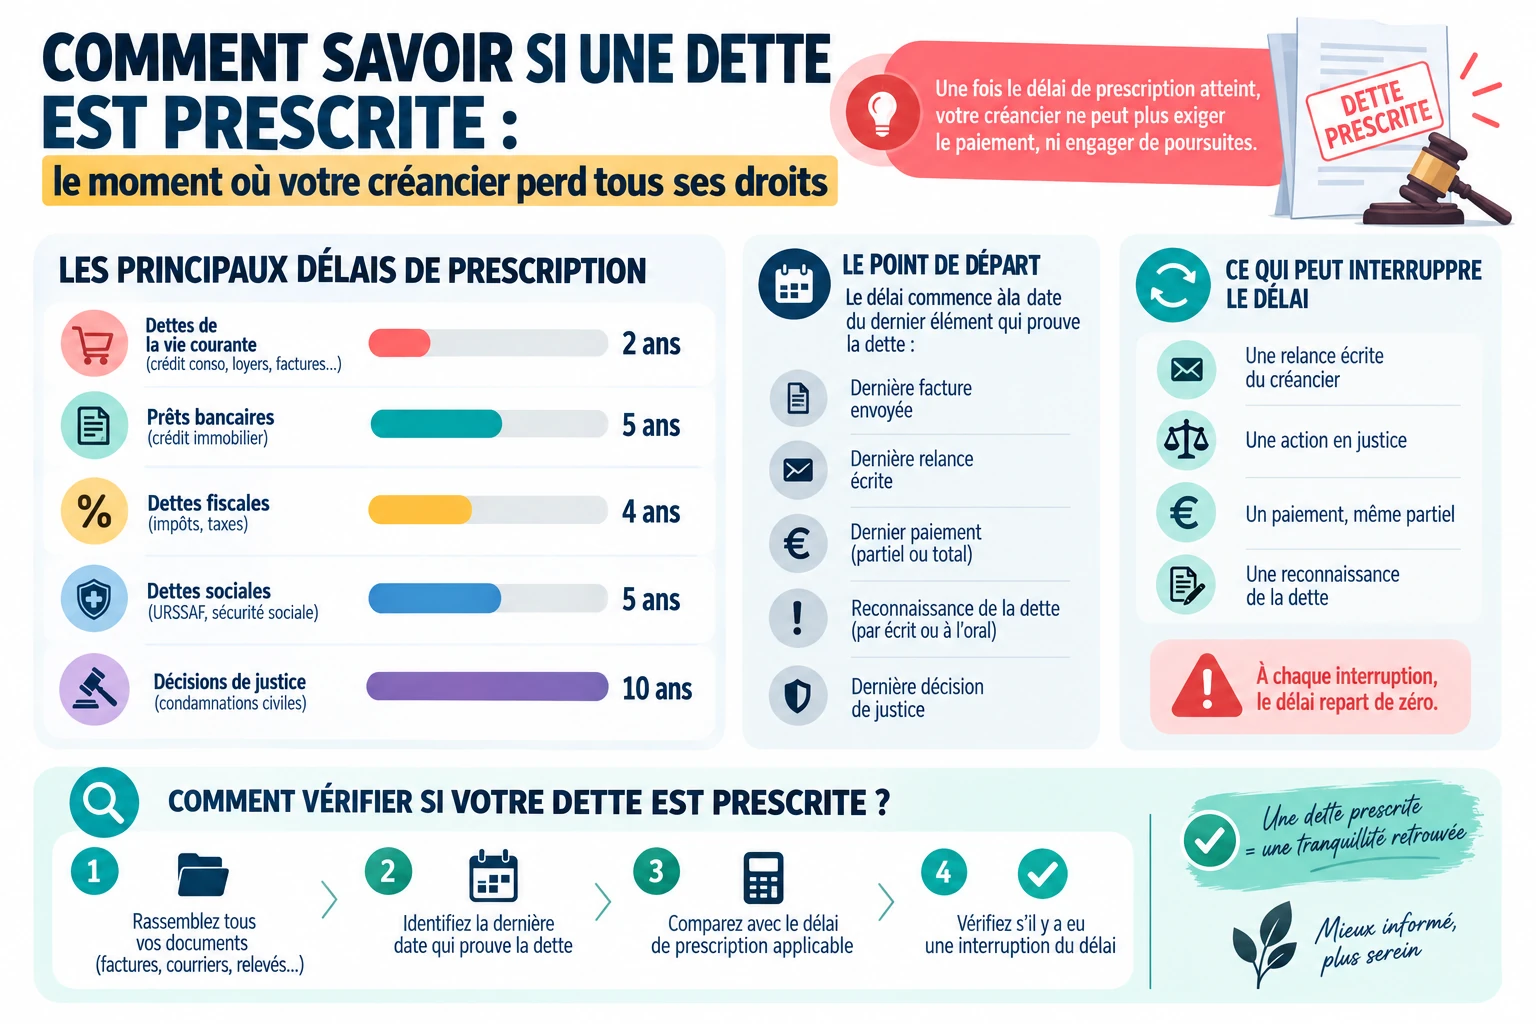
Les délais de prescription varient bien au-delà des 5 ans : les cas particuliers qu’on oublie
| Type de créance | Délai |
|---|---|
| Crédit à la consommation | 2 ans |
| Facture entre particuliers | 5 ans |
| Créance commerciale | 5 ans |
| Dette après jugement | 10 ans |
Crédit à la consommation et factures classiques : 2 ans, mais avec des pièges
Le Code de la consommation fixe à 2 ans le délai de prescription pour les crédits accordés à un particulier. Mais ce délai démarre à la date du premier incident de paiement non régularisé, pas à la date de signature du contrat. Une facture d’électricité impayée suit une logique différente, avec un délai souvent porté à 5 ans selon la nature du contrat.
Dettes commerciales entre professionnels : 5 ans ou 10 ans selon le contexte
Une créance commerciale entre deux sociétés se prescrit en principe par 5 ans. Mais si un contrat prévoit une garantie ou une clause spécifique, le délai peut grimper à 10 ans. Le Code de commerce encadre ces situations avec une précision que peu d’entrepreneurs consultent avant de signer.
Les dettes qui ne prescrivent jamais : pensions alimentaires, dettes fiscales, dommages corporels
Certaines créances échappent à toute logique de prescription courte. Une dette fiscale suit un régime spécifique géré par l’administration, avec des délais qui peuvent atteindre 10 ans en cas de fraude caractérisée. Les dommages corporels bénéficient d’un régime dérogatoire pouvant courir sur plusieurs décennies. Voilà un point que la plupart des articles concurrents effleurent sans jamais le détailler.
Le cas des dettes après jugement : la prescription recommence à zéro
Un jugement transforme une simple créance en titre exécutoire. À partir de ce moment, un nouveau délai de 10 ans s’ouvre, indépendamment du délai initial de la dette. C’est un mécanisme que beaucoup de débiteurs découvrent trop tard, une fois l’huissier déjà à leur porte.
Calculer le point de départ réel : où commence vraiment le compte à rebours ?
La date de la facture n’est pas le point de départ : comprendre l’exigibilité
Le délai ne démarre pas à l’émission de la facture, mais à la date d’exigibilité de la créance, c’est-à-dire le moment où le paiement devient juridiquement dû. Cette distinction change tout dans le calcul, et elle échappe souvent aux non-juristes.
Comment les actes interruptifs redémarrent le délai contre vous ?
Une action en justice, une mesure conservatoire ou un commandement de payer interrompt la prescription et fait repartir le compteur à zéro. Ignorer cet effet expose à de mauvaises surprises quand on croit une dette éteinte depuis longtemps.
Reconnaissance de dette volontaire : le piège de la relance
Répondre à une relance en admettant devoir la somme équivaut à une reconnaissance de dette. Cet acte, même informel, redémarre intégralement le délai de prescription.
Prouver la prescription : comment documenter votre défense avant que le huissier n’arrive ?
Construire un dossier irréfutable : quels documents rassembler ?
Un dossier solide rassemble le contrat d’origine, les relevés de compte, toutes les correspondances échangées et la date précise du dernier incident de paiement.
La lettre recommandée d’invocation de prescription : modèle et stratégie
La lettre doit citer l’article du Code civil applicable, rappeler la date de la dernière relance connue et demander l’arrêt de toute procédure de recouvrement. Envoyée en recommandé avec accusé de réception, elle constitue une preuve d’invocation formelle, opposable devant un tribunal.
Quand le créancier conteste votre prescription : préparer votre preuve judiciaire
Un créancier peut prétendre qu’un acte interruptif a eu lieu. Il doit alors le prouver précisément, avec date et nature de l’acte. À défaut de preuve recevable, le juge tranche en faveur du débiteur.
Les interruptions silencieuses : comment un créancier relance secrètement votre dette ?
Une mise en demeure datée d’avant 5 ans peut annuler votre prescription
Une mise en demeure envoyée avant l’expiration du délai interrompt la prescription, même si le débiteur ne répond pas. Vérifier la date exacte de chaque courrier reçu devient alors une étape indispensable.
Les paiements partiels ou promesses de paiement : quand vous vous piégez vous-même
Verser 20 euros sur une dette de 2 000 euros suffit à relancer intégralement le délai. Ce piège touche particulièrement les débiteurs qui pensent « négocier » sans mesurer la portée juridique de leur geste.
Les reconnaissances implicites : pourquoi une simple relance de facture peut coûter cher ?
Demander un échelonnement ou un délai supplémentaire par téléphone constitue déjà, dans certains cas, une reconnaissance implicite de la dette.
Après jugement : la prescription change de règles et redevient votre ennemie
Un jugement obtenu avant la prescription crée une nouvelle dette : les délais recommencent
Dès qu’un jugement est rendu, la dette d’origine disparaît juridiquement au profit d’un titre exécutoire soumis à un délai de 10 ans. La prescription initiale de 2 ou 5 ans devient sans objet.
Comment un créancier transforme une dette prescrite en titre exécutoire ?
Un créancier averti agit avant l’expiration du délai initial pour obtenir un jugement, même par défaut. Cette manœuvre, parfaitement légale, sécurise sa créance pour une décennie supplémentaire.
L’huissier avec jugement en main : pourquoi vous ne pouvez plus invoquer la prescription ?
Face à un jugement définitif, la contestation sur le fondement de la prescription initiale devient inopérante. Seule la prescription du titre exécutoire lui-même, sur 10 ans, peut alors être invoquée.
Quand une dette ne peut plus être réclamée ?
Une dette ne peut plus être réclamée légalement lorsque le délai de prescription applicable est entièrement écoulé, qu’aucun acte interruptif n’est intervenu et que le débiteur a formellement invoqué cette prescription.
En dehors de ce cadre précis, la créance reste juridiquement exigible, même après plusieurs années de silence.
Comment savoir si une dette est prescrite : la méthode qui fonctionne réellement
Comment savoir si une dette est prescrite reste, au fond, une question de méthode plus que de chance. Identifiez la nature exacte de la créance, calculez le point de départ réel du délai, vérifiez l’absence d’acte interruptif, puis invoquez formellement la prescription par écrit. Cette rigueur protège autant qu’elle rassure, et elle évite de payer deux fois ce qu’on ne doit plus.
Puis-je invoquer la prescription pour ne pas payer ma dette ?
Oui, le débiteur dispose du droit d’invoquer la prescription dès que le délai légal est écoulé sans interruption. Cette invocation doit être formelle, écrite, et adressée directement au créancier ou présentée devant le juge en cas de contestation.
Quel est le délai de prescription pour une dette impayée ?
Le délai varie selon la nature de la créance : 2 ans pour un crédit à la consommation, 5 ans pour une créance civile ou commerciale classique, 10 ans après un jugement. L’article 2224 du Code civil fixe le délai de droit commun à 5 ans.
Quelle est la durée du délai de prescription d’une dette ?
La durée dépend directement du type de dette concernée. Une facture impayée entre particuliers suit un délai de 5 ans, tandis qu’un crédit conso obéit à un délai de 2 ans fixé par le Code de la consommation, et une dette fiscale peut atteindre 10 ans dans certains cas de fraude.